Податкові зобов'язання та заборгованість є одними з найпоширеніших проблем, з якими стикаються підприємці та приватні особи. Як влучно зауважив Бенджамін Франклін, єдиними неминучими надбаннями у світі є смерть та податки, і дані Міністерства фінансів показують, що їхній тягар може бути серйозним. Тільки у 2023 році податкова заборгованість у Польщі перевищила 115 мільярдів злотих, з яких 81% злотих стосувалися ПДВ. На кінець першого півріччя 2025 року загальна сума податкової заборгованості становила приблизно 121,4 млрд злотих., та понад 76 % з цієї суми стосувалися ПДВ.
У статті ми пояснюємо:
- які реальні та правові рішення можуть обмежити його вплив або призвести до його скасування.
- що таке податкове зобов'язання,
- коли виникає заборгованість, як її перевірити
Зміст:
Кілька слів про статтю - Слухайте
Що таке податкове зобов'язання?
Податкове зобов'язання – це формальне зобов'язання сплатити податок державі або місцевим органам влади. Його визначення міститься в Податковому законі, згідно з яким податкове зобов'язання безпосередньо випливає з податкового зобов'язання та означає необхідність сплата податку в певній суміі дата, і місце.
Що покриває податкове зобов'язання?
Податкове зобов'язання може включати, серед іншого:
- податок на доходи фізичних осіб (ПДФО),
- податок на прибуток підприємств (ПДП),
- податок на товари та послуги (ПДВ),
- акцизний податок,
- податок на цивільно-правові операції (PCC),
- податок на майно та інші державні збори.
Коментарі експертів
На практиці податкове зобов'язання створює двосторонні правовідносини: платник податків зобов'язаний сплатити, а податковий орган має право вимагати сплати. Ключовим моментом є те, що сама наявність зобов'язання не обов'язково становить фінансову проблему; проблема виникає лише тоді, коли воно не сплачується вчасно.
Коли виникає податкове зобов'язання?
Момент виникнення податкового зобов'язання чітко визначений положеннями Податкового закону. Як правило, зобов'язання виникає або в силу закону, або на підставі рішення податкового органу.
Зобов'язання, що виникає внаслідок дії закону
Це стосується ситуацій, коли податкове законодавство пов'язує виникнення зобов'язання з певною подією, наприклад:
- укладення договору,
- здійснення продажу,
- закінчення розрахункового періоду.
Зобов'язання, що виникає з рішення
У цьому випадку зобов'язання виникає з моменту винесення рішення, яким встановлюється його розмір.
Коментарі експертів
На практиці найбільше сумнівів виникає щодо зобов'язань, що виникають із дії законодавства, особливо щодо періодичних податків (ПДВ, ПДВ, ПДВ). Платники податків часто не пов'язують закінчення податкового місяця чи року з виникненням конкретного, належного зобов'язання. зобов'язань, що сприяє виникненню заборгованості.
Коли зобов'язання перетворюється на податкову заборгованість?
Податкова заборгованість виникає, коли податкове зобов'язання не погашено своєчасно.
Що вважається заборгованістю?
Податковою заборгованістю вважається:
- несплачений податок,
- несплачений авансовий податок,
- несплачений податковий внесок.
Коментарі експертів
Виникає відставання автоматично, без необхідності рішення податкової інспекції. Нарахування пені за прострочення платежу починається з дня, наступного за датою платежу, що призводить до швидке зростання боргу.
Як перевірити податкову заборгованість?
Інформацію про податкову заборгованість можна отримати безпосередньо в податковій інспекції, відповідальній за місцем проживання або зареєстрованим офісом платника податків.
Доступні форми верифікації:
- подання заявки на довідка про відсутність заборгованості,
- подання заявки на довідка про заборгованість,
- заява на видачу іншого сертифіката з певним змістом.
Коментарі експертів
Точне визначення змісту заяви є надзвичайно важливим. Податкове укладання детально регулює типи сертифікатів, і неправильно сформульована заява може призвести до отримання документа, який не відповідатиме очікуванням платника податків або підрядника.
Які наслідки податкової заборгованості?
Податкова заборгованість має низку негативних наслідків.
Nнайпоширеніші наслідки:
- нарахування високих податкових відсотків,
- відсутність можливості отримати довідку про відсутність заборгованості,
- втрата контрактів та фінансування,
- швидке адміністративне правозастосування,
- фактичне обмеження або перешкоджання здійсненню підприємницької діяльності.
Коментарі експертів
Адміністративне стягнення є набагато суворішим, ніж цивільне, оскільки податкова служба має широкі повноваження та діє швидше, ніж інші кредитори.
Що можна зробити з податковою заборгованістю?
Податкове законодавство надає кілька інструментів, які дозволяють обмежити наслідки заборгованості.
Доступні рішення:
- відтермінування терміну платежу,
- сплата заборгованості частинами,
- скасування заборгованості або відсотків,
- виправлення податкової декларації у разі виявлення помилки.
Коментарі експертів
Податковий орган завжди перевіряє, чи є важливий інтерес платника податків або суспільний інтерес. Сам факт складного фінансового становища недостатній – необхідні відповідні обґрунтування та документи.
Чи можна списати податкове зобов'язання?
Скасування податкового зобов'язання є винятковим і можливе лише у суворо визначених випадках.
Підстави для скасування:
- нерентабельність примусового виконання,
- низька сума заборгованості за судові витрати,
- відсутність задоволення у процедурі банкрутства,
- відхилення заяви про банкрутство,
- смерть платника податків без залишення майна.
Коментарі експертів
Крім того, орган влади перевіряє, чи є списання незаконною державною допомогою. На практиці ці умови тлумачаться обмежувально, що робить заявки менш ефективними. залежить від їхньої професійної підготовки.
Переваги списання боргу в рамках процедури реструктуризації
Процедури реструктуризації пропонують набагато ширші можливості, ніж стандартні інструменти податкового права.
Ключові переваги:
- комплексна угода за участю кількох кредиторів,
- можливість часткового списання податків та відсотків,
- захист активів від стягнення,
- тест приватного кредитора, що обмежує ризик державної допомоги,
- можливість схвалення угоди, незважаючи на опір деяких кредиторів.
Коментарі експертів
Після затвердження судом угоди вона набуває чинності в силу закону, а податкові зобов'язання можуть змінюватися. Для багатьох підприємців це єдина реальна альтернатива банкрутству.
Часті запитання:
Чи прострочується податкова заборгованість?
Так, як правило, після 5 років, але цей період може бути перерваний.
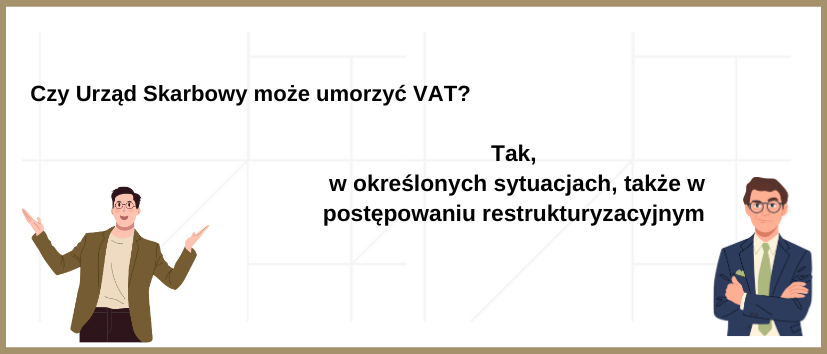
Чи може податкова інспекція списати ПДВ?
Так, у певних ситуаціях, також у реструктуризації.
Як швидко податкова служба порушує виконавче провадження?
Набагато швидше, ніж цивільні кредитори – часто без попередження.
Підсумок
Податкова заборгованість не обов'язково означає кінець вашого бізнесу. Головне – швидкі дії, належний аналіз ситуації та вибір відповідного правового інструменту – від податкових пільг до процедур реструктуризації.
Якщо у вас виникла проблема із заборгованістю по податках – обговоріть ситуацію з консультантом з питань реструктуризації.
 Ukrainian
 Polish
 English